Một quốc gia bất ngờ gom vàng trở lại sau 13 năm, cảnh báo rủi ro từ vàng dự trữ toàn cầu
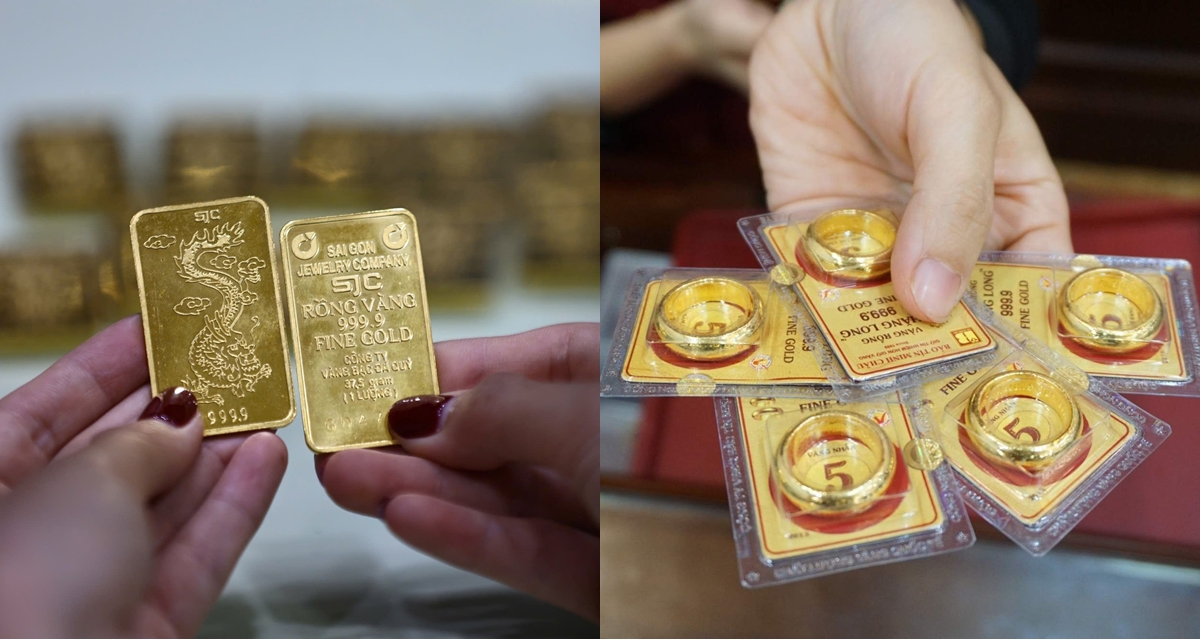
Sau 13 năm không mua vàng, Ngân hàng Trung ương của quốc gia này đã bắt đầu triển khai chiến lược đầu tư vàng trở lại, kết hợp mua quỹ ETF vàng giao ngay và xem xét thu mua vàng từ các nhà sản xuất trong nước nhằm đa dạng hóa dự trữ ngoại hối trước những rủi ro địa chính trị gia tăng.
Quốc gia được nhắc đến chính là Hàn Quốc. Lần gần nhất Ngân hàng Trung ương Hàn Quốc (BOK) mua vàng là năm 2013, khi ngân hàng bổ sung 20 tấn. Kể từ đó, lượng vàng dự trữ của Hàn Quốc duy trì ở mức 104,4 tấn, trị giá khoảng 4,79 tỷ USD, tương đương 1,1% tổng dự trữ ngoại hối 427,36 tỷ USD tính đến cuối tháng 6.
Với lượng vàng này, Hàn Quốc đứng thứ 39 thế giới về dự trữ vàng của ngân hàng trung ương.
Chiến lược đầu tư vàng theo hai hướng
Thay vì chỉ mua vàng vật chất như trước đây, BOK đang triển khai chiến lược đầu tư theo hai hướng, gồm mua các quỹ ETF vàng giao ngay niêm yết ở nước ngoài và xây dựng cơ chế thu mua vàng sản xuất trong nước.
Trong quý II/2026, ngân hàng đã bắt đầu mua ETF vàng giao ngay với quy mô nhỏ, đánh dấu bước đi đầu tiên trong kế hoạch tăng tỷ trọng vàng trong danh mục dự trữ.
Ông Jung Hee-sup, Tổng Giám đốc Nhóm Quản lý Dự trữ của BOK, cho biết: "Chúng tôi đã bắt đầu mua các quỹ ETF vàng giao ngay với quy mô rất nhỏ. Mặc dù ETF không được xem là vàng vật chất, nhưng việc đầu tư vào các quỹ này sẽ giúp gia tăng mức độ phân bổ của chúng tôi đối với vàng".
Song song với đó, BOK đã xây dựng khuôn khổ để mua vàng vật chất từ các nhà sản xuất trong nước. Đây sẽ là lần đầu tiên kể từ năm 2013 ngân hàng thực hiện hoạt động thu mua vàng nội địa.
Theo kế hoạch đang được xem xét, BOK có thể mua khoảng 4-5 tấn vàng mỗi năm từ LS MnM và Korea Zinc, hai nhà sản xuất vàng lớn nhất Hàn Quốc với tổng sản lượng khoảng 40-50 tấn mỗi năm. Hiện phần lớn lượng vàng này được xuất khẩu do thị trường trong nước chưa hấp thụ hết.
Vì sao Hàn Quốc quyết định mua vàng trở lại?
Việc BOK quay lại thị trường vàng đánh dấu sự thay đổi đáng chú ý trong chiến lược dự trữ của ngân hàng này. Trước đây, BOK từng chịu chỉ trích khi giá vàng lao dốc sau các đợt mua vào giai đoạn 2011-2013.
Trong giai đoạn đó, ngân hàng đã mua tổng cộng 90 tấn vàng, tương đương gần 90% lượng vàng dự trữ hiện nay.
Theo các nhận định được đưa ra, quyết định thay đổi chiến lược lần này xuất phát từ nhiều yếu tố. Trước hết, giá vàng đã điều chỉnh khoảng 30% so với mức đỉnh hơn 5.600 USD/ounce hồi đầu năm, mở ra cơ hội mua vào với chi phí thấp hơn.
Bên cạnh đó, bất ổn địa chính trị gia tăng thúc đẩy các ngân hàng trung ương trên thế giới quan tâm nhiều hơn đến vàng như một tài sản trú ẩn an toàn.
Ông Jung Hee-sup nhận định: "Khi rủi ro địa chính trị ngày càng trở thành một đặc điểm thường trực của môi trường toàn cầu, sự quan tâm của các ngân hàng trung ương đối với vàng như một tài sản trú ẩn an toàn đã tăng lên đáng kể".
Một yếu tố khác là tỷ trọng vàng trong dự trữ ngoại hối của Hàn Quốc hiện tương đối thấp so với nhiều quốc gia. Theo một số phân tích, để nâng tỷ lệ này lên 7%, nước này sẽ cần mua thêm hơn 100 tấn vàng.

Mua vàng bằng đồng won, thay đổi cách lưu trữ
Một điểm đáng chú ý trong chiến lược mới là BOK dự kiến thanh toán cho lượng vàng mua từ các nhà sản xuất trong nước bằng đồng won, thay vì sử dụng USD như khi mua vàng ở nước ngoài.
Cách làm này cho phép ngân hàng bổ sung vàng vào danh mục dự trữ mà không cần dùng ngoại tệ để thanh toán cho các giao dịch nội địa.
Các giao dịch dự kiến được thực hiện thông qua thỏa thuận lô lớn (block trade), thay vì khớp lệnh thông thường trên sàn, nhằm hạn chế tác động đến thị trường vàng trong nước.
BOK cũng lên kế hoạch lưu trữ vàng mua trong nước tại Hàn Quốc thông qua cơ sở hạ tầng của Trung tâm Lưu ký Chứng khoán Hàn Quốc (KSD), thay vì gửi tại Ngân hàng Trung ương Anh như trước đây.
Theo ông Jung, lưu trữ vàng ở nước ngoài giúp việc chuyển nhượng và bán vàng thuận tiện hơn, đồng thời có thể tạo thêm thu nhập thông qua hoạt động cho vay vàng. Tuy nhiên, phương án này cũng đi kèm chi phí lưu trữ tương đối cao. Việc đa dạng hóa địa điểm lưu trữ được kỳ vọng sẽ giúp giảm thiểu rủi ro địa chính trị.
BOK cho biết sẽ theo đuổi chiến lược mua vàng từng bước và trong dài hạn, thay vì đưa ra quyết định một cách máy móc dựa trên biến động giá ngắn hạn.

IMF cảnh báo rủi ro khi giá vàng đảo chiều
Theo báo cáo mới nhất được công bố, Quỹ Tiền tệ Quốc tế (IMF) cho biết giá trị vàng trong dự trữ của các ngân hàng trung ương toàn cầu đã tăng từ khoảng 1.200 tỷ USD năm 2018 lên 4.500 tỷ USD năm 2025, tức tăng khoảng 3.200 tỷ USD.
Tuy nhiên, lượng vàng nắm giữ trong cùng giai đoạn chỉ tăng khoảng 8,5%. Gần 2/3 mức tăng giá trị đến từ các ngân hàng trung ương hầu như không thay đổi lượng vàng nắm giữ, mà chủ yếu hưởng lợi từ đà tăng giá của kim loại quý.
IMF lưu ý vàng không phải lúc nào cũng tăng giá hoặc bảo vệ được nhà đầu tư trong những cú sốc tài chính nghiêm trọng.
Một phân tích trong báo cáo cho thấy, từ tháng 1/2022 đến tháng 1/2026, giá vàng và chỉ số chứng khoán S&P 500 có tương quan dương, nghĩa là hai tài sản có xu hướng biến động cùng chiều trong giai đoạn này. Vì vậy, khi thị trường chứng khoán đi xuống, các ngân hàng trung ương không thể mặc định vàng sẽ tăng giá để bù đắp thiệt hại.
Khả năng bảo vệ của vàng còn phụ thuộc vào nguyên nhân gây ra biến động và bối cảnh kinh tế tại từng thời điểm.
Rủi ro khác nằm ở khả năng chuyển đổi vàng thành tiền khi cần thanh khoản gấp. Dù giá vàng trên thị trường ở mức cao, ngân hàng trung ương không nhất thiết có thể bán toàn bộ lượng vàng với giá niêm yết trong thời gian ngắn mà không phát sinh chi phí đáng kể.
Để đánh giá khả năng huy động dự trữ, IMF đề xuất áp dụng mức giảm trừ 6-12% so với giá trị thị trường của vàng. Mức này cao khoảng gấp đôi so với trái phiếu Chính phủ Mỹ kỳ hạn 10 năm khi áp dụng cùng phương pháp tính.
Từ những rủi ro trên, IMF khuyến nghị các ngân hàng trung ương thận trọng khi đánh giá giá trị vàng dự trữ, đồng thời không xem phần giá trị tăng thêm do giá vàng đi lên là sự gia tăng lâu dài về năng lực dự trữ.
Đối với Hàn Quốc, việc quay lại thị trường vàng vì thế không chỉ là động thái tận dụng biến động giá, mà còn là một phần trong kế hoạch đa dạng hóa dự trữ ngoại hối. Tuy nhiên, hiệu quả của chiến lược sẽ phụ thuộc vào cách thức phân bổ, quản lý thanh khoản và kiểm soát rủi ro trong dài hạn.